
Cuando una empresa necesita respaldo financiero, la pregunta casi nunca es "¿qué producto existe?", sino "¿cuál me sirve a mí, ahora?". Factoring, garantías SGR y seguros suelen mencionarse en la misma conversación, pero resuelven problemas distintos. Elegir mal no solo hace perder tiempo: puede significar pagar por algo que no necesitabas o quedar sin cobertura justo cuando más te hacía falta.
Esta guía te ayuda a distinguirlos, entender en qué momento conviene cada uno y ver cómo se complementan.

Factoring: cuando el problema es la liquidez
El factoring consiste en transformar una factura emitida, que todavía no se ha pagado, en dinero disponible. En vez de esperar 30, 60 o 90 días a que tu cliente pague, una empresa de factoring compra esa factura y te adelanta el dinero.
Conviene cuando:
- Vendes a clientes grandes o al Estado que pagan a plazo, y tu caja se aprieta mientras esperas.
- Necesitas capital de trabajo para pagar sueldos, proveedores o comprar insumos.
- Quieres crecer sin depender de endeudarte con un crédito tradicional.
Ojo con: el factoring resuelve un problema de flujo de caja, no de respaldo ni de cobertura. Si lo que necesitas es participar en una licitación o proteger tus bienes, este no es el producto.
Garantías SGR: cuando necesitas respaldar un compromiso
Una SGR (Sociedad de Garantías Recíprocas) emite certificados de fianza que respaldan tus obligaciones ante un tercero. Es muy usada en licitaciones y contratos con el Estado, donde se exige garantizar que la oferta es seria, que el contrato se va a cumplir o que un anticipo será bien utilizado.
Las garantías más habituales son:
- Seriedad de la oferta: respalda que, si ganas la licitación, firmarás el contrato.
- Fiel cumplimiento: respalda que cumplirás lo comprometido en el contrato.
- Correcta ejecución: respalda la calidad de la obra o el servicio entregado.
- Anticipo: respalda el uso correcto de un adelanto de dinero.
Conviene cuando:
- Te piden una garantía para postular a una licitación o firmar un contrato.
- Quieres respaldar tus compromisos sin inmovilizar capital propio.
- Buscas alternativas a la boleta de garantía bancaria.
Ojo con: una garantía no te da liquidez ni cubre daños. Su función es respaldar que cumplirás un compromiso.
Seguros: cuando necesitas proteger tu operación
Los seguros cubren riesgos que, si ocurren, pueden golpear fuerte a tu empresa: un incendio, un siniestro en tu flota, un accidente en obra, un reclamo de terceros. Un corredor de seguros analiza tu operación, compara alternativas entre distintas compañías y te ayuda a contratar la cobertura adecuada.
Algunos tipos habituales para empresas:
- Seguros de garantía: una póliza que, en algunos casos, también puede cumplir el rol de garantía en licitaciones y contratos.
- Seguros de activos: incendio, sismo, vehículos, maquinaria, mercadería en tránsito.
- Seguros de responsabilidad y accidentes: responsabilidad civil, accidentes personales, todo riesgo construcción.
Conviene cuando:
- Tienes activos, equipos o personas que no puedes permitirte perder.
- Tu actividad implica riesgos hacia terceros (por ejemplo, en obras o servicios en terreno).
- Quieres evitar que un imprevisto se transforme en una crisis financiera.
Ojo con: contratar solo por precio. Una póliza barata con exclusiones importantes puede salir carísima cuando llega el siniestro. Por eso conviene revisar con calma qué cubre realmente y qué no.
¿Cómo saber cuál necesito? Hazte estas preguntas
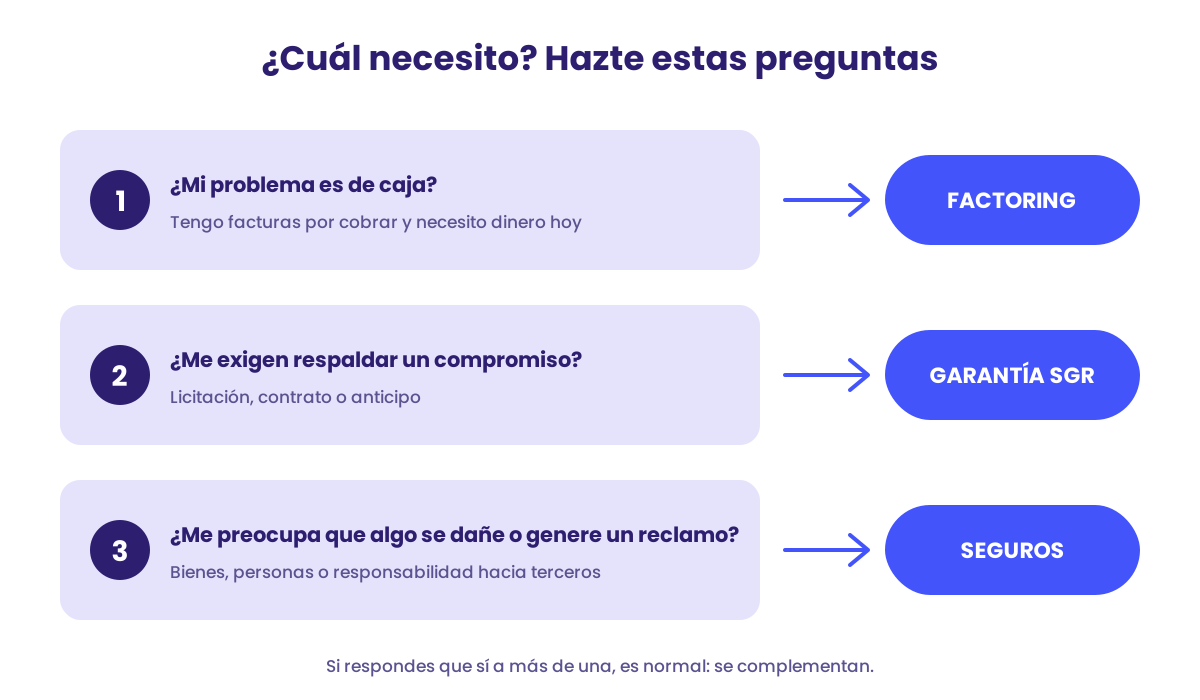
- ¿Mi problema es de caja? Tengo facturas por cobrar y necesito plata hoy → Factoring.
- ¿Me exigen respaldar un compromiso? Licitación, contrato, anticipo → Garantía SGR (o un seguro de garantía, según lo que acepte quien te lo pide).
- ¿Me preocupa que algo se dañe, se pierda o genere un reclamo? Bienes, personas, responsabilidad hacia terceros → Seguros.
Muchas empresas responden que sí a más de una. Y eso es completamente normal.
No son excluyentes: se complementan
Piensa en una empresa que se adjudica un contrato con el Estado. Primero necesita una garantía para postular y firmar. Mientras ejecuta el proyecto, emite facturas que el mandante pagará a plazo, y ahí el factoring le da la liquidez para seguir operando sin frenar la obra. Y durante todo el proceso, un seguro protege la obra, los equipos y a las personas frente a imprevistos.

Por eso, más que preguntarte "¿cuál elijo?", muchas veces la pregunta correcta es "¿en qué orden los voy necesitando?". Trabajar con un grupo financiero que ofrece las tres alternativas permite que el diagnóstico sea integral y que no tengas que explicar tu negocio tres veces a tres interlocutores distintos.
Errores comunes al elegir
- Contratar el producto que "suena más conocido": el crédito bancario o la boleta de garantía son los reflejos habituales, pero no siempre son la mejor opción para tu caso.
- Dejar todo para el último minuto: las licitaciones tienen fechas límite estrictas. Conocer tus opciones con anticipación evita decisiones apuradas.
- Mirar solo el costo: el costo importa, pero también la rapidez, la flexibilidad, las condiciones y el respaldo de quien te acompaña.
- No preguntar: si algo no te queda claro, es mejor consultarlo antes. Un buen asesor te explica las diferencias en lenguaje simple.
En resumen
El factoring te da liquidez, la garantía SGR respalda tus compromisos y los seguros protegen tu operación. Cada uno responde a una necesidad distinta, y entender esa diferencia es el primer paso para tomar una buena decisión.
En Himmel acompañamos a las empresas en este análisis, con un equipo que explica con claridad y busca la alternativa que realmente se ajusta a tu realidad. Si tienes dudas sobre cuál producto te conviene, conversemos.
Este artículo es de carácter informativo y educativo. Las condiciones, requisitos y alternativas disponibles dependen de cada caso y de cada empresa.